Reprogramar a centralina do motor do seu veículo na Shiftech ou em outro preparador levanta uma questão que a maioria dos motoristas evita: a questão do seguro. O quadro jurídico francês não prevê uma proibição explícita da reprogramação do motor, mas impõe obrigações de declaração e conformidade que, na prática, colocam o proprietário em uma zona de risco contratual específica.
Recepção a Título Isolado (RTI): o procedimento que condiciona a assegurabilidade do veículo reprogramado
Os concorrentes abordam a legalidade da reprogramação sob a perspectiva do Código de Trânsito ou das normas Euro. Muitas vezes, eles ignoram o mecanismo administrativo que realmente determina a posição do segurador: a Recepção a Título Isolado.
A RTI é um procedimento gerido pela DREAL (ou pela DRIEAT na Île-de-France). Ela permite reconhecer oficialmente uma modificação técnica feita em um veículo já registrado. Quando a reprogramação modifica a potência ou o torque além das tolerâncias de homologação originais, a RTI se torna o único meio de colocar o documento do veículo em conformidade.
O processo pode incluir testes técnicos realizados pela UTAC para verificar se o veículo ainda respeita os limites de emissões e os critérios de segurança. Sem essa atualização administrativa, o veículo permanece registrado com suas características originais, enquanto seu desempenho real mudou.
Para o segurador, um veículo cuja documentação não reflete as modificações efetivas é considerado não conforme à sua homologação. É sobre essa discrepância que se baseia a grande maioria das recusas de cobertura. Um guia detalhado sobre a seguro para a reprogramação do motor Shiftech ajuda a entender melhor as obrigações concretas em relação ao seu segurador.
Obrigação de declaração ao segurador: o que prevê o Código dos Seguros
O artigo L.113-2 do Código dos Seguros impõe ao segurado a obrigação de declarar qualquer nova circunstância que modifique o risco coberto pelo contrato. Uma reprogramação do motor constitui uma agravamento do risco no sentido deste texto, uma vez que aumenta a potência e potencialmente a velocidade máxima do veículo.
A declaração deve ser feita por carta registrada dentro de um prazo de quinze dias após a modificação. O segurador então tem várias opções:
- Aceitar a modificação e ajustar o prêmio em consequência, o que continua sendo o cenário mais favorável para o segurado.
- Rescindir o contrato dentro de um prazo definido, se a companhia considerar que o novo perfil de risco foge de seus critérios de subscrição.
- Manter o contrato sem modificação de prêmio, o que às vezes acontece para reprogs leves (stage 1 sem remoção de depuração), mas fica a critério de cada segurador.
Não declarar a modificação expõe a consequências graves. Em caso de sinistro, o segurador pode invocar a declaração falsa para reduzir a indenização proporcionalmente, ou até mesmo solicitar a nulidade do contrato se a má-fé for comprovada.
Jurisprudência recente sobre reprogramação do motor e contratos de seguro
Os tribunais tiveram a oportunidade de se pronunciar sobre esses litígios. A reprogramação é qualificada como agravamento do risco, e os juízes frequentemente consideram que a ausência de declaração justifica uma recusa total ou parcial de indenização. Os retornos de campo divergem sobre esse ponto entre as companhias, mas a tendência jurisprudencial é clara: o silêncio do segurado joga sistematicamente contra ele.
Reprogramação Shiftech e controle técnico: os pontos de atrito concretos
A Shiftech, como outros preparadores profissionais, oferece um stage 1 que não afeta os elementos de depuração (catalisador, filtro de partículas, válvula EGR). Essa abordagem visa precisamente não criar uma não conformidade detectável no controle técnico.
O controle técnico mede as emissões poluentes e verifica visualmente a presença dos equipamentos de depuração. Ele não mede a potência real do motor. Um veículo reprogramado em stage 1, com depuração intacta, geralmente passa no controle técnico sem dificuldades.
Essa realidade cria um mal-entendido frequente: passar no controle técnico não significa que o veículo está em conformidade em relação à sua homologação ou ao seu contrato de seguro. O controle técnico e a conformidade administrativa são duas coisas distintas.
Documentos a exigir do preparador
Um preparador sério fornece um conjunto de documentos que servem tanto como prova técnica quanto como proteção em caso de litígio:
- A fatura detalhada mencionando o tipo de intervenção (stage 1, conversão E85, etc.) e o número de série do veículo.
- A cópia da cartografia ECU original, que permite um retorno à configuração inicial se necessário.
- As capturas de passagem no banco de potência antes e depois da intervenção, único meio de verificar objetivamente os ganhos anunciados.
- Uma garantia escrita sobre a intervenção, com as condições e a duração da cobertura.
Sem esses documentos, torna-se difícil provar a natureza exata da modificação em caso de sinistro ou litígio com o fabricante para a garantia.
Garantia do fabricante e reprogramação do motor: um acúmulo raramente possível
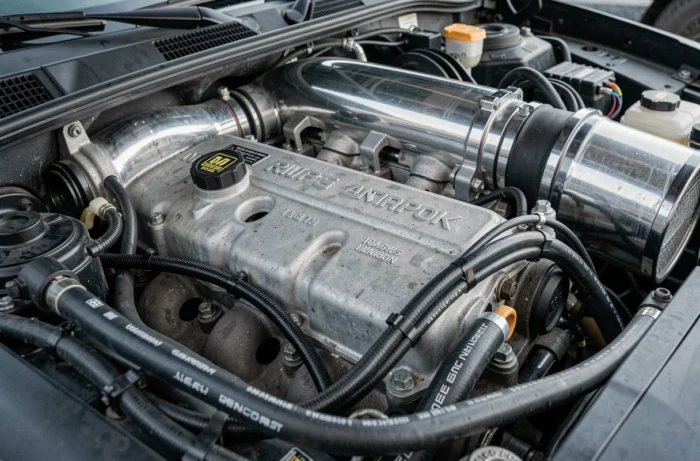
A reprogramação do motor resulta, na quase totalidade dos casos, na perda da garantia do fabricante sobre o grupo motopropulsor. Os fabricantes dispõem de ferramentas de diagnóstico capazes de detectar que uma centralina foi modificada, mesmo após um retorno à cartografia original. O contador de flashes da ECU, por exemplo, mantém o registro do número de reescritas realizadas.
Alguns depoimentos em fóruns especializados relatam casos em que o fabricante detectou uma reprogramação anterior, apesar do retorno à configuração de fábrica. O retorno à cartografia original não apaga todas as marcas na ECU.
Reprogramar um veículo ainda sob garantia do fabricante implica, portanto, uma escolha clara: o ganho de potência contra a cobertura do fabricante sobre os componentes mecânicos principais. Em um veículo cuja garantia expirou, essa questão não se coloca mais, e esse é, aliás, o perfil mais comum dos clientes de preparadores como a Shiftech.
O quadro legal e de seguros em torno da reprogramação do motor continua sendo um terreno onde cada situação é avaliada caso a caso. A única certeza reside no procedimento: declarar a modificação ao seu segurador, manter todos os documentos técnicos e, quando a modificação justificar, iniciar uma RTI para alinhar o documento do veículo à realidade do veículo.